
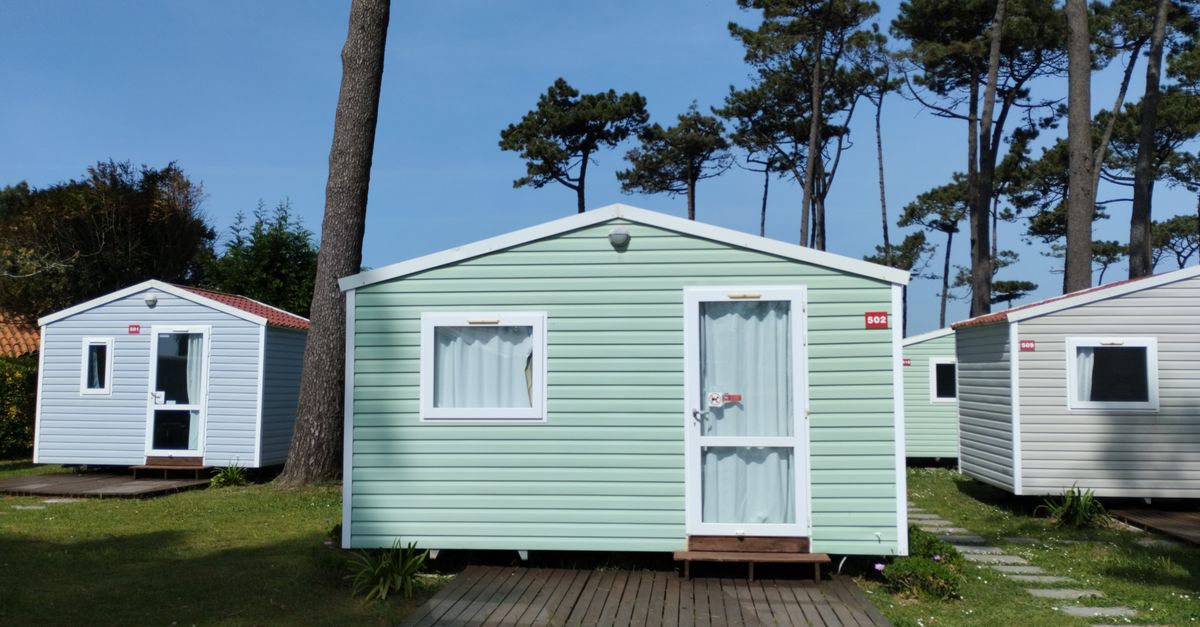
Les mobil-homes sont devenus un choix privilégié pour de nombreux vacanciers et résidents en quête de flexibilité et d’économie, combinant la mobilité avec le confort d’une habitation. Ce phénomène, apparu en Grande-Bretagne dans les années 1950, s’est largement démocratisé en France, où l’on compte désormais des centaines de milliers d’utilisateurs. Cependant, la nature atypique de cette résidence mobile requerra un regard attentif sur les solutions d’assurance mobilhome. Qu’il s’agisse d’une résidence secondaire ou d’un logement de loisirs, une protection adaptée est indispensable pour anticiper les sinistres et sécuriser votre investissement. Dans un contexte où les aléas climatiques extrêmes se multiplient, comprendre les différentes options d’assurance habitation mobile est devenu un impératif. Ce guide détaille les critères essentiels à considérer pour effectuer un choix couverture pertinent, en adéquation avec le profil du propriétaire ou de l’utilisateur, et les risques couverts.
La spécificité d’un mobilhome implique une approche singulière en matière d’assurance. Le risque ne se limite pas à un simple incendie ou dégât des eaux : les déplacements, le vol, et la fragilité même de la structure face aux intempéries nécessitent des garanties élargies et souvent sur mesure. Dans cet article, nous explorerons en profondeur les principales garanties indispensables, du socle qu’est la responsabilité civile aux garanties pour les dommages matériels, sans oublier les options d’assurance qui peuvent affiner la protection. Nous évoquerons également les différentes formules proposées sur le marché, les prix pratiqués et l’importance d’un comparatif assurance rigoureux avant toute souscription.
L’univers réglementaire autour du mobilhome et de sa couverture évolue rapidement, intégrant des dispositifs pour mieux encadrer son usage, notamment quand il s’agit de résidence principale. En 2026, la confrontation entre besoins de protection et offres assurantielles donne lieu à un choix pluriel, où chaque propriétaire doit être outillé pour effectuer un contrôle précis des garanties proposées. Par ailleurs, la gestion et la déclaration des sinistres font l’objet de processus optimisés, désormais souvent numériques, facilitant une indemnisation plus rapide. Ainsi, assurance mobilhome rime avec sécurité et sérénité, à condition toutefois d’adopter une approche vigilante et éclairée.
Table des matières
ToggleLes garanties indispensables pour une assurance mobilhome efficace en 2026
Dans le cadre de l’assurance habitation mobile, il est crucial d’identifier les garanties qui protègent efficacement le mobilhome contre les aléas auxquels il est exposé. La première pierre angulaire reste la responsabilité civile, qui joue un rôle primordial. Elle couvre les dommages involontaires causés à des tiers, tant matériels que corporels. Par exemple, si un feu débute dans votre mobilhome et se propage aux résidences voisines, cette garantie couvre les réparations des tiers lésés. Elle est également valable si un membre de la famille, ou même un animal domestique, cause des dégâts involontaires à autrui. La responsabilité civile est ainsi incontournable puisque le mobilhome, souvent installé dans des campings ou parcs résidentiels où la proximité entre unités est forte, expose à un risque accru de propagation.
Au-delà de cette protection de base, les garanties couvrant les dommages matériels sont complexes et spécifiques aux mobilhomes. Le risque d’incendie est particulièrement élevé, lié à la nature souvent légère des matériaux et aux installations électriques parfois plus fragiles que dans un logement classique. Par conséquent, la garantie incendie garantit non seulement les dommages causés par le feu, mais aussi ceux dus à une explosion ou la foudre. De même, les dégâts des eaux doivent être pris en compte, ces habitats étant souvent équipés de canalisations et raccordements vulnérables, ce qui augmente le risque de fuites, infiltrations ou ruptures pouvant compromettre l’intégrité du mobilhome.
Le volet anticambriolage est également essentiel. Les mobilhomes installés dans des communes touristiques ou dans des zones de vacances sont particulièrement exposés au vol et vandalisme. Des garanties spécifiques prennent donc en charge le remplacement des portes et fenêtres en cas d’effraction, les dommages matériels consécutifs ainsi que la restitution des biens volés, y compris ceux se trouvant dans les parties extérieures aménagées. La garantie bris de glace protège aussi les nombreuses surfaces vitrées souvent nombreuses dans un mobilhome, particulièrement sensibles aux chocs ou actes de vandalisme.
Enfin, à intégrer sans hésitation dans tous les contrats modernes d’assurance mobilhome, la couverture contre les catastrophes naturelles et climatiques fait désormais partie des garanties proposées. Tempêtes, inondations, grêle, coulées de boue : les situations extrêmes dramatisent les risques pour ce type d’habitat dont la structure et la fixation au sol sont moins robustes qu’une construction classique. Les garanties doivent bien spécifier les conditions d’indemnisation dans ces cas, avec attention portée aux délais et franchises applicables. La garantie spécifique de perte d’usage complète ces protections en assurant un relogement temporaire ou un versement en compensation des loyers perdus.
Les critères de choix pour une couverture adaptée à votre mobilhome
Face à la multitude d’offres du marché, opter pour la meilleure assurance mobilhome exige une réflexion précise sur plusieurs critères essentiels. Il ne s’agit pas seulement de comparer les tarifs, mais bien d’adapter la couverture aux caractéristiques spécifiques du mobilhome et à son usage. Premièrement, la valeur d’achat et l’ancienneté du mobilhome influencent fortement la prime d’assurance. Un mobilhome neuf ou récemment acquis nécessitera une couverture complète élevée, d’autant plus que ses équipements et aménagements de qualité représentent une valeur importante à protéger.
L’usage est un autre élément déterminant. Un mobilhome utilisé en résidence secondaire occasionnelle bénéficiera d’une protection adaptée, incluant généralement des garanties contre le vol ou les dégâts pendant les périodes d’inoccupation. À l’inverse, un mobilhome occupé en résidence principale (au moins trois mois consécutifs par an) demandera un contrat multirisques habitation plus complet, similaire à celui d’une maison traditionnelle, afin d’intégrer les risques liés à un usage pérenne.
L’emplacement géographique joue aussi un rôle prépondérant dans la détermination de la prime. Les zones exposées aux aléas climatiques majeurs, comme les régions côtières ou celles propices aux inondations, nécessitent des garanties renforcées et justifient souvent un coût plus élevé. De même, la nature du terrain – camping, parc résidentiel de loisirs ou terrain privé – conditionne les exigences en matière d’assurance et les risques encourus. Par exemple, un mobilhome installé sur un terrain sécurisé bénéficiant de dispositifs de télésurveillance pourra bénéficier de tarifs plus avantageux que dans un lieu isolé à risque.
Les options assurance sont à étudier minutieusement. Elles incluent notamment la garantie transport couvrant les dommages éventuels survenant lors du déplacement du mobilhome, ainsi que des prestations d’assistance ou de dépannage. Ces services aident à faire face aux problèmes techniques ou logistiques et apportent une valeur ajoutée précieuse. La couverture des aménagements extérieurs, comme les terrasses ou mobiliers de jardin, peut être également proposée en option pour une protection complète.
Propriétaire ou locataire : quelles assurances pour votre mobilhome ?
Le statut d’occupant du mobilhome conditionne le type d’assurance mobilhome à privilégier. Pour un propriétaire, l’obligation légale d’une assurance habitation est claire. Si la souscription de la responsabilité civile constitue le minimum légal, il est fortement recommandé de choisir une formule multirisques adaptée, intégrant des garanties contre les vols, incendies, dégâts des eaux, catastrophes naturelles et même la protection du contenu. En outre, la souscription doit souvent intervenir rapidement après l’achat pour éviter toute période non assurée.
Dans ce cadre, la maîtrise des franchises est importante pour l’assuré. Ces montants restant à charge varient selon les assureurs et les garanties choisies. Par exemple, bien que certaines formules proposent une indemnisation très complète, elles imposent des franchises élevées sur les dommages liés aux intempéries. C’est pourquoi une lecture attentive des conditions générales s’impose afin d’éviter les mauvaises surprises lors d’un sinistre. Le recours à des comparateurs d’assurance mobilhome en ligne facilite ce travail, offrant un panorama transparents des offres et un gain de temps considérable.
Pour un locataire, la situation est différente. Dans le cas d’une location via un professionnel, le plus souvent, le coût de l’assurance est inclus dans la location. Néanmoins, il convient de vérifier la validité et le niveau des garanties proposées, en particulier pour ce qui concerne la responsabilité civile villégiature, la garantie annulation ou interruption de séjour, ainsi que la prise en charge des dommages locatifs. Il peut alors être judicieux d’opter pour une assurance complémentaire afin d’éviter toute faille de couverture.
Si la location est conclue avec un particulier, le locataire doit impérativement s’assurer que le contrat de location prévoit une couverture adéquate. À défaut, il lui appartient de souscrire une assurance spécifique, intégrant la responsabilité civile locative et une assistance adaptée. Cette condition est importante, car tout sinistre non couvert peut entraîner des conséquences financières lourdes. En conséquence, informer son assureur avant la location est indispensable.
Tarifs moyens et conseils pour maîtriser la prime assurance mobilhome
En 2026, le coût d’une assurance mobilhome varie généralement entre 120 et 300 euros par an selon les garanties souscrites et les caractéristiques du bien assuré. Ce prix constitue une fraction minime du budget total lié à l’achat et à l’entretien du mobilhome, mais il conserve une importance cruciale. Comprendre comment le montant de la prime est calculé permet d’effectuer des choix éclairés.
Plusieurs paramètres dictent l’évaluation tarifaire : la valeur du mobilhome, son âge, sa taille, le contenu assuré, mais aussi l’emplacement géographique et la nature des risques présents localement. Par exemple, un mobilhome implanté en zone inondable ou soumise à de fréquentes tempêtes se verra appliquer une prime plus élevée. La distinction entre résidence principale et secondaire joue également un rôle, un usage continu justifiant des garanties plus larges mais aussi une prime plus consistante.
Les options assurance sont un levier pour moduler la prime. Si certaines protections complémentaires apportent un confort notable, telles que l’assistance à domicile en cas de panne technique ou la télésurveillance, elles augmentent le coût global. À l’inverse, une sélection rigoureuse des garanties inutiles permet d’alléger la facture.
Effectuer un comparatif assurance est donc primordial. Cet exercice doit dépasser la simple comparaison tarifaire et intégrer une analyse des plafonds d’indemnisation, des exclusions de garanties, des franchises, ainsi que de la qualité du service client. De plus, bien vérifier les conditions spécifiques liées à la couverture des risques climatiques extrêmes évitera de se retrouver démuni après un sinistre majeur.
Gestion des sinistres et indemnisation : bien comprendre ses droits et obligations
La déclaration rapide et précise d’un sinistre à son assureur marque la première étape d’une procédure d’indemnisation efficace. Pour un mobilhome, cette démarche doit suivre les délais fixés par le contrat, soit généralement 2 jours ouvrés en cas de vol et 5 jours pour un sinistre tel que dégât des eaux ou incendie. Pour les catastrophes naturelles, le délai est souvent de 30 jours suivant la publication d’un arrêté officiel. Ce respect des délais conditionne la prise en charge et facilite l’ouverture du dossier.
Les sinistres liés aux mobilhomes présentent une grande variété, allant de dégâts matériels liés aux intempéries aux vols, en passant par des accidents survenus pendant le transport. Or, la plupart des contrats prévoient des franchises qui impliquent une prise en charge partielle par l’assuré. Par exemple, une franchise peut s’appliquer sur les dégâts causés par une tempête ou une inondation, déduite du montant total des réparations.
Le plafond d’indemnisation est également une notion clé. Ainsi, à titre d’exemple, certains assureurs fixent un plafond de plusieurs centaines de milliers d’euros pour la responsabilité civile et limitent l’indemnisation des dommages mobiliers à quelques milliers d’euros. Ces plafonds doivent être vérifiés pour éviter de mauvaises surprises, en particulier dans le cas de mobilhomes de grande valeur ou dotés d’installations coûteuses.
Le recours à des garanties optionnelles telles que la protection juridique peut se révéler utile pour contester une décision ou obtenir réparation en cas de litige avec un tiers. En outre, l’assistance en cas d’impossibilité d’habiter son mobilhome suite à un sinistre – par exemple relogement temporaire ou versement de loyers – contribue à maintenir un équilibre pendant la période de restructuration.
En résumé, bien maîtriser les engagements contractuels, comprendre les modalités de franchise et plafonds, et bien disposer des preuves documentaires sont essentiels pour une indemnisation rapide et complète. Ce savoir garantit un retour serein à la vie normale après un sinistre.